
เปิดตัว TimesFM-3: โมเดลพื้นฐาน Zero-shot เพื่อการพยากรณ์ข้อมูลพหุตัวแปรที่แม่นยำยิ่งขึ้น
นับตั้งแต่การเปิดตัว TimesFM ในปี 2024 เราได้เห็นการนำโมเดลพื้นฐานอนุกรมเวลา (time-series foundation models) มาใช้จริงในหลายภาคส่วน ไม่ว่าจะเป็น ค้าปลีก, การเงิน, การสังเกตการณ์ระบบ, การผลิต, การดูแลสุขภาพ และวิทยาศาสตร์ธรรมชาติ
อย่างไรก็ตาม จนถึงรุ่น TimesFM-2.5 ที่เปิดตัวเมื่อเดือนกันยายน 2025 โมเดลยังถูกจำกัดอยู่เพียงการพยากรณ์ตัวแปรเดี่ยว (univariate forecasting) หรือการใช้ประวัติข้อมูลเพียงชุดเดียวเท่านั้น แต่ในโลกความเป็นจริง ปัญหาการพยากรณ์ส่วนใหญ่มักเป็นแบบพหุตัวแปร (multivariate) ซึ่งมีอนุกรมเวลาหลายชุดและปัจจัยภายนอก (auxiliary external features) ส่งผลกระทบร่วมกัน เช่น การพยากรณ์ยอดขายไอศกรีมที่ต้องอาศัยข้อมูลยอดขายสินค้าที่เกี่ยวข้อง ปริมาณลูกค้า พยากรณ์อากาศ และโปรโมชันประกอบกัน
วันนี้เราขอแนะนำ TimesFM-3 โมเดลพื้นฐานอนุกรมเวลารุ่นถัดไปที่ผ่านการ pre-trained เพื่อการพยากรณ์แบบพหุตัวแปรโดยเฉพาะ ด้วยพารามิเตอร์ 330 ล้านตัว และการเรียนรู้จากจุดข้อมูลกว่า 1 ล้านล้านจุด ทำให้ TimesFM-3 สามารถทำนายชุดข้อมูลหลายชุดที่เปลี่ยนแปลงไปพร้อมกันในรูปแบบ zero-shot โดยไม่ต้องทำ fine-tuning และรองรับคุณสมบัติเด่นดังนี้:
- เป้าหมายหลายรายการ (Multiple targets): พยากรณ์อนุกรมเวลาที่เกี่ยวข้องกันได้พร้อมกันหลายชุด ทั้งแบบจุด (point) และแบบควอนไทล์ (quantile)
- ตัวแปรต้นในอดีต (Past covariates): รวมฟีเจอร์ที่ทราบเฉพาะข้อมูลในอดีต เช่น สถิติลูกค้าเข้าร้าน
- ตัวแปรต้นอดีต-อนาคต (Dynamic covariates): ใช้ประโยชน์จากเหตุการณ์ในอนาคตที่ทราบล่วงหน้า เช่น แผนโปรโมชันหรือวันหยุด
เบื้องหลัง: สถาปัตยกรรมและการอนุมาน
TimesFM-3 พัฒนาต่อยอดจาก transformer architecture แบบ decoder-only โดยประมวลผลข้อมูลผ่านการจัดกลุ่มเป็น patch ขนาด 32 step เวลา และใช้การทำ normalization ในรูปแบบเดียวกับ ของ TimesFM-2.5 เพื่อจัดการกับข้อมูลที่มีมาตราส่วนแตกต่างกัน
การสร้าง token แบบพหุตัวแปร
สำหรับข้อมูลเป้าหมายและตัวแปรต้นในอดีต token จะถูกสร้างจาก patch โดยตรง แต่สำหรับตัวแปรต้นอดีต-อนาคต TimesFM-3 ได้นำกลยุทธ์ "lookahead" มาใช้ โดยแต่ละ token จะเชื่อมโยง patch ปัจจุบันเข้ากับอนาคต ทำให้โมเดลสามารถมองเห็นสัญญาณล่วงหน้าที่ทราบล่วงหน้าได้
สถาปัตยกรรม Attention แบบสลับ
เมื่อสร้าง token แล้ว ข้อมูลจะเข้าสู่ transformer stack ที่ทำงานแบบตาราง 2 มิติ คือ 1. Causal temporal attention ที่เน้นความสัมพันธ์ในแนวนอนตามลำดับเวลาของตัวเอง และ 2. Full variate attention ที่เชื่อมโยงข้อมูลในแนวตั้งข้ามชุดข้อมูล ณ ช่วงเวลาเดียวกัน ทำให้โมเดลเรียนรู้ความสัมพันธ์ที่ซับซ้อน เช่น ผลกระทบของโปรโมชันต่อยอดขายสินค้าประเภทอื่นได้
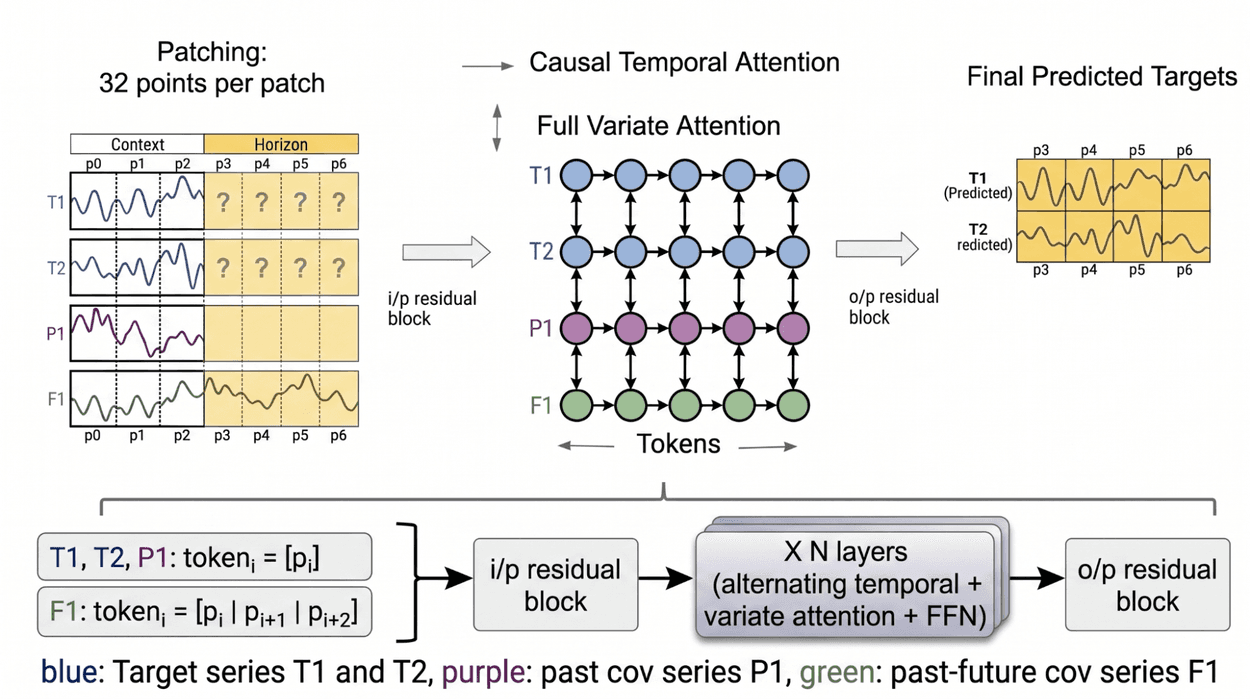
สถาปัตยกรรม TimesFM-3
การถอดรหัสแบบไม่ย้อนกลับ (Non-autoregressive decode): การพยากรณ์ในรอบเดียว
ต่างจากรุ่นก่อนที่พยากรณ์ทีละ patch ซึ่งทำให้เกิดความล่าช้าและสะสมข้อผิดพลาด TimesFM-3 ใช้เทคนิค Contiguous Patch Masking เพื่อสร้างผลลัพธ์ทั้งช่วงเวลาพยากรณ์ (horizon) ในการประมวลผลเพียงรอบเดียว โมเดลจะเติมค่าในช่องว่างที่ถูกปกปิด (masked) ทั้งหมดพร้อมกันผ่านเลเยอร์ attention แบบสลับ และทำนาย 9 ควอนไทล์ เพื่อแสดงความน่าจะเป็นของความไม่แน่นอนอย่างครบถ้วน
ตัวอย่างประกอบสำหรับการพยากรณ์แบบพหุตัวแปร
ในตัวอย่างยอดขายไอศกรีม โมเดลแบบตัวแปรเดี่ยว (เส้นสีแดง) จะพยากรณ์ตามรูปแบบในอดีตโดยไม่รู้ถึงโปรโมชันในอนาคต แต่ TimesFM-3 ในโหมดพหุตัวแปร (เส้นสีน้ำเงิน) จะนำตารางโปรโมชันมาเป็นตัวแปรต้น ทำให้สามารถพยากรณ์ยอดขายที่เพิ่มขึ้นประมาณ 20% ในวันที่มีกิจกรรมได้อย่างแม่นยำ
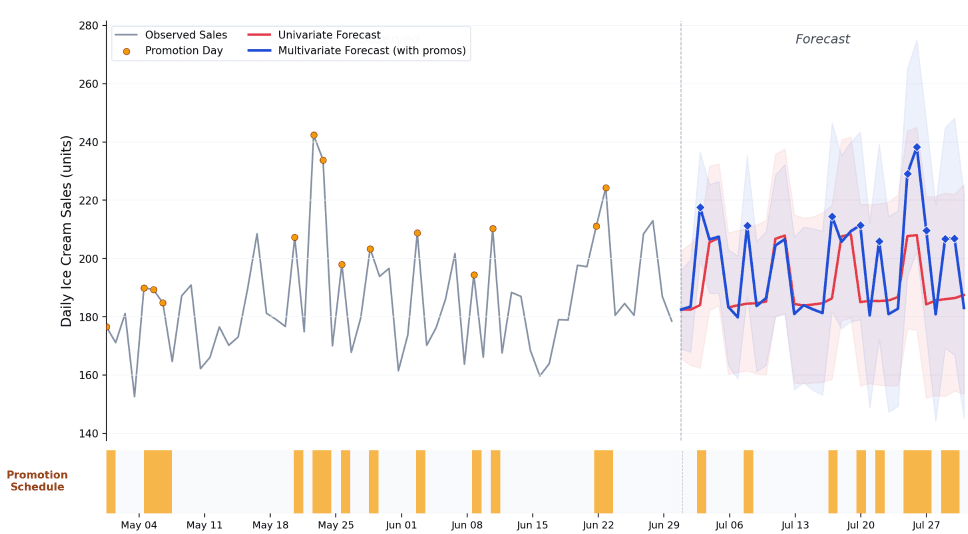
การวางแผนโปรโมชัน: การพยากรณ์แบบพหุตัวแปรของ TimesFM-3 ใช้ตัวแปรต้นโปรโมชันเพื่อคาดการณ์ยอดขายที่เพิ่มขึ้นในวันที่มีโปรโมชันในอนาคต
การประเมินและเกณฑ์มาตรฐาน
จากการทดสอบบนเกณฑ์มาตรฐานระดับสากล ได้แก่ Gift-Eval, FEV-Bench และ Time พบว่า TimesFM-3 ครองอันดับสูงสุดทั้งการพยากรณ์แบบจุดและเชิงความน่าจะเป็น เมื่อเทียบกับโมเดลพื้นฐานอย่าง Chronos-2, Toto 2.0 และรุ่นก่อนหน้าอย่าง TimesFM-2.5
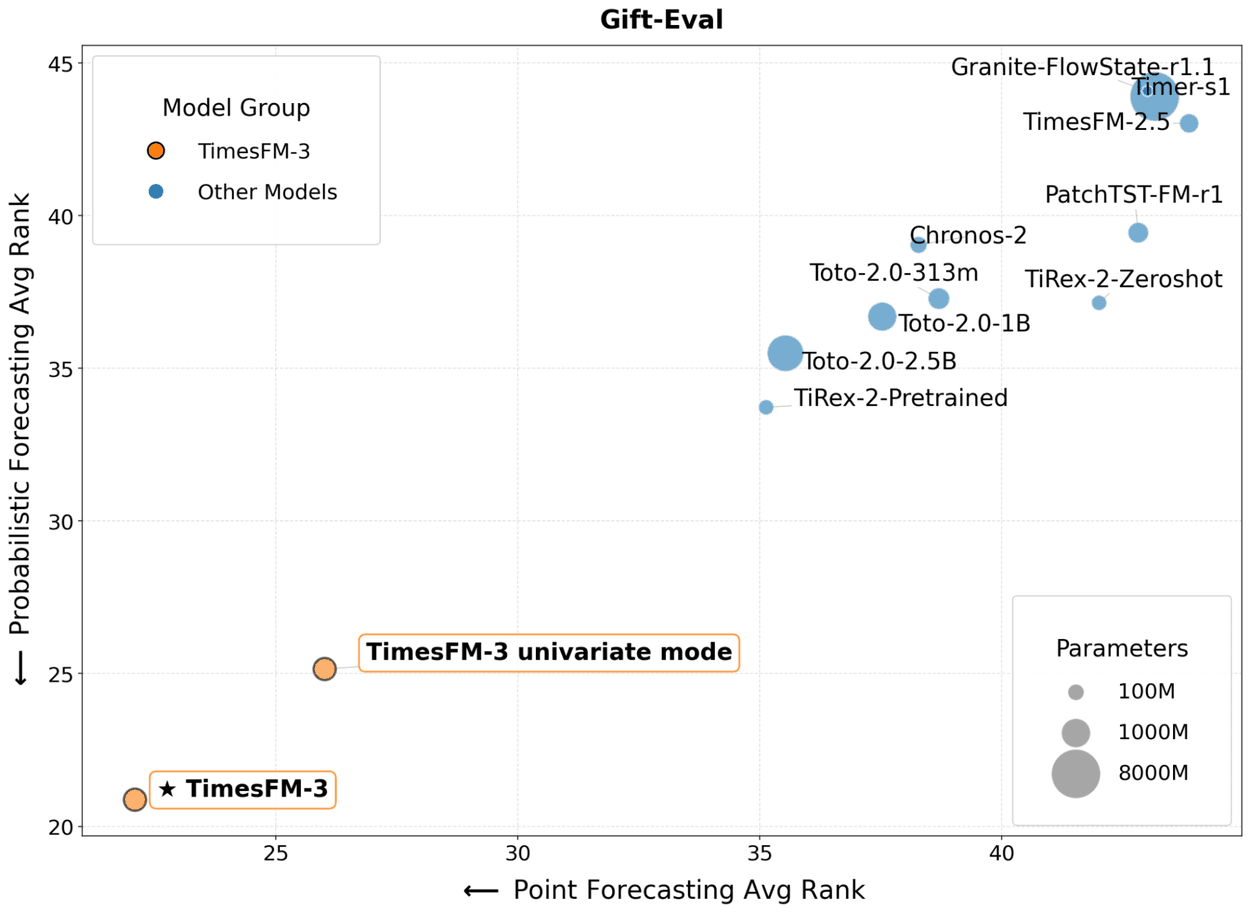
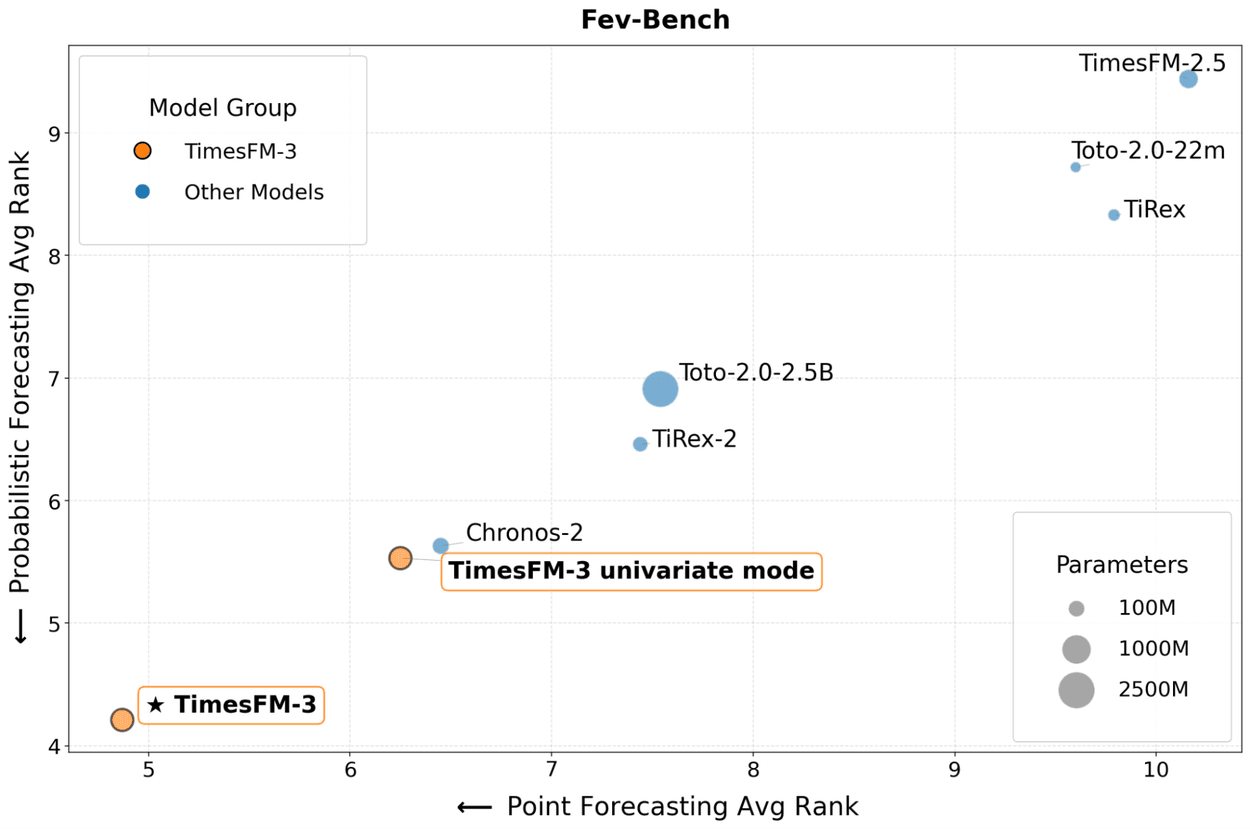
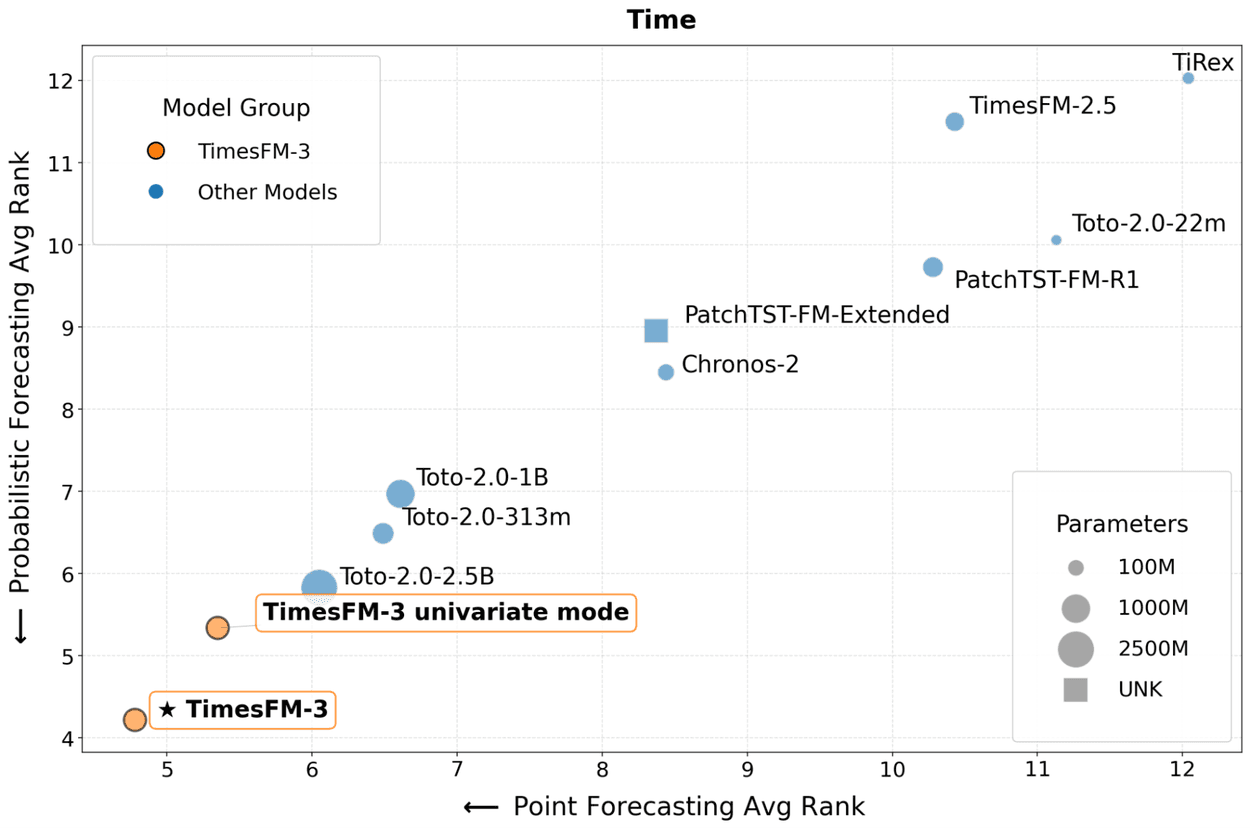
ประสิทธิภาพบน Gift-Eval (บน), Fev-Bench (กลาง) และ Time (ล่าง): TimesFM-3 แสดงประสิทธิภาพที่เหนือกว่าในทุกโหมด โดยโหมดพหุตัวแปรช่วยเพิ่มความแม่นยำอย่างมีนัยสำคัญเมื่อมีการใช้ข้อมูลข้ามอนุกรมเวลาและตัวแปรต้น
บทสรุป
TimesFM-3 คือโมเดลพื้นฐานอนุกรมเวลาแบบ zero-shot ที่ล้ำสมัยที่สุดในตระกูล TimesFM พร้อมใช้งานแล้วบน GitHub และ Hugging Face สำหรับผู้ใช้งาน BigQuery จะมีการผนวกรวมตามมาในเร็วๆ นี้ ซึ่งสามารถทดลองใช้คำสั่ง AI.FORECAST ได้ทันทีโดยไม่ต้องมีความเชี่ยวชาญด้าน Machine Learning
กิตติกรรมประกาศ
โปรเจกต์นี้เป็นผลงานร่วมกับ Yichen Zhou, Petros Mol, Abhimanyu Das และ Samet Oymak
ความคิดเห็น (0)
เข้าสู่ระบบเพื่อร่วมแสดงความเห็น
สมัครสมาชิกมาเป็นคนแรกที่แสดงความเห็นกันเลยโบร