
NVIDIA เปิดตัว Kumo Forecast โมเดลพยากรณ์อนุมรมเวลาสุดล้ำ
Highlights (TL;DR)
NVIDIA Kumo Forecast (เดิมชื่อว่า NV-Tesseract Forecasting) เป็นโมเดลพยากรณ์อนุกรมเวลาแบบหลายตัวแปร (multi-variate time-series forecasting model) ที่รวมเอาโครงสร้างหลัก (backbone) แบบ Transformer ที่ผ่านการ Pretrain มาแล้วเข้ากับ Domain-Aware Representation and Retrieval (DARR)
เทคโนโลยีนี้ช่วยเพิ่มประสิทธิภาพการพยากรณ์ด้วยบริบท โดยผสมผสานการทำนายโดยตรงของโมเดลเข้ากับรูปแบบ (patterns) ที่ดึงมาจากข้อมูลย้อนหลัง พร้อมความสามารถในการอธิบายผลลัพธ์ (interpretability) ตัวโมเดลสร้างขึ้นบนโครงสร้างหลัก MOMENT-1-large โดยใช้ base encoder ที่มีพารามิเตอร์ประมาณ 340 ล้านพารามิเตอร์ และเสริมด้วยส่วนหัวสำหรับการพยากรณ์ (forecasting head) ที่สามารถฝึกฝนเพิ่มเติมได้
ไลบรารีนี้มาพร้อม API ที่เน้นการใช้งานกับ DataFrame เป็นหลัก สามารถกำหนดระยะเวลาการพยากรณ์ (forecast horizons) ได้หลากหลาย มีตัวเลือกการใช้บริบททางประวัติศาสตร์เพื่อดึงข้อมูล (retrieval) และมีเฟรมเวิร์กสำหรับการสร้างคำอธิบายผลลัพธ์แบบเฉพาะเจาะจงตามระยะเวลาการพยากรณ์โดยไม่ต้องแก้ไขตัวพยากรณ์พื้นฐาน
Kumo-Forecast เปิดให้ใช้งานภายใต้ Apache 2.0 license
รหัสโมเดล: NVIDIA/Kumo-TS
น้ำหนักโมเดล (Model weights): nvidia/Kumo-Forecast
การเปลี่ยนผ่านสู่การพยากรณ์อนุกรมเวลาแบบเพิ่มประสิทธิภาพด้วยบริบท
ระบบพยากรณ์นี้สามารถดึงข้อมูลจากแหล่งที่แตกต่างกันสองแหล่ง ได้แก่ ข้อมูลตัวแทน (representations) ที่เรียนรู้ระหว่างการ Pretraining และข้อสังเกตย้อนหลังที่มีให้สำหรับการใช้งานในปัจจุบัน โดย Kumo-Forecast นำสิ่งเหล่านี้มารวมกันผ่านโมเดลการพยากรณ์แบบ Pretrained และเส้นทางการดึงข้อมูล (retrieval pathway) ที่เสริมจากบริบททางประวัติศาสตร์
ในเส้นทางการพยากรณ์โดยตรง Kumo-Forecast ใช้ Transformer ที่มีพื้นฐานจาก MOMENT และ forecasting head ที่ผ่านการฝึกฝนเพื่อทำนายค่าในอนาคต ส่วนในโหมด Domain Aware Representation and Retrieval (DARR) โมเดลจะดึงรูปแบบที่เกี่ยวข้องจากข้อมูลย้อนหลังด้วยวิธี nearest-neighbor เพื่อนำมาประมวลผลร่วมกับการพยากรณ์โดยตรง
กระบวนการนี้ช่วยสร้างความแตกต่างระหว่างหน้าต่างอินพุต (input window) ของโมเดลและบริบทสำหรับการดึงข้อมูล (retrieval context) โดยหน้าต่างอินพุตจะให้ข้อสังเกตล่าสุด ส่วน DataFrame ประวัติศาสตร์ที่แยกต่างหากจะให้บริบทเพิ่มเติมสำหรับการดึงข้อมูลรูปแบบ นักพัฒนาสามารถปรับระดับความเชื่อมั่นผ่านการตั้งค่าไลบรารีได้ว่าต้องการให้การทำนายพึ่งพาเส้นทางใดมากกว่ากัน
สามารถศึกษาข้อมูลเพิ่มเติมเกี่ยวกับโหมด DARR ได้ในเอกสารฉบับนี้ Memory-Augmented Forecasting: Scalability and Generalization Across Temporal Domains
กลไกการทำงานของ Kumo Forecast
Kumo-Forecast ประกอบด้วยส่วนประกอบหลัก 4 ส่วน คือ temporal encoder แบบ Pretrained, forecasting head ที่ฝึกฝนได้, กลไกดึงรูปแบบข้อมูลย้อนหลัง และเฟรมเวิร์กสำหรับการอธิบายผลลัพธ์
Pretrained Temporal Representations: โมเดลใช้ MOMENT-1-large Transformer encoder เป็นโครงสร้างหลัก โดยจะคงน้ำหนักของ encoder และ embedder ไว้ (frozen) ในขณะที่ฝึกฝนเฉพาะ forecasting head เพื่อแยกการแสดงข้อมูลแบบ Pretrained ออกจากเลเยอร์การทำนายเฉพาะงาน
Direct Forecasting: ส่วน forecasting head จะจับคู่ข้อมูลตัวแทนเข้ากับค่าในอนาคตตามระยะเวลา (horizon) ที่ต้องการ สำหรับระยะเวลาที่เกินความสามารถดั้งเดิม โมเดลรองรับการขยายผลแบบ autoregressive ทำให้สร้างการพยากรณ์ระยะยาวที่แตกต่างจากการเรียกซ้ำแบบปกติ
Domain-Aware Representation and Retrieval: DARR เสริมการพยากรณ์โดยตรงด้วยการดึงข้อมูลแบบ k-nearest-neighbor จากข้อมูลประวัติศาสตร์ โดย SDK จะรับข้อมูลส่วนนี้ผ่านอาร์กิวเมนต์ context_df ที่แยกต่างหาก
Interpretability: Kumo-Forecasting รวมเฟรมเวิร์กการอธิบายผลลัพธ์แบบ model-agnostic ที่สามารถสร้างชุดคำอธิบายประกอบด้วย lag และ feature attributions, การวินิจฉัยเชิงความหมาย (semantic-flow diagnostics), ความเสถียรของวิถี (trajectory-stability diagnostics) และตัวเลือก Integrated Gradients ของ embedding โดยผลลัพธ์เหล่านี้จะถูกส่งออกมาพร้อมกับการพยากรณ์ทันที
รายละเอียดเพิ่มเติมเกี่ยวกับการอธิบายผลลัพธ์สามารถพบได้ในเอกสารนี้ NVExplain: Explaining Time Series Forecasting with Latent Trajectory Analysis and Structure-Preserving Surrogates
ข้อจำกัดในการใช้งาน
ข้อมูลนำเข้าต้องเป็นข้อมูลตัวเลขเชิงเวลา โดยรองรับความยาวของลำดับอินพุตที่ 256, 512, 1024 และ 2048 ข้อสังเกต อินพุตต้องประกอบด้วยคอลัมน์ timestamp และคอลัมน์ค่าตัวเลขในรูปแบบ pandas DataFrame หรือไฟล์ CSV/JSON ทั้งนี้เมื่อใช้งานโหมด DARR มิติของบริบทประวัติศาสตร์จะต้องมีความคล้ายคลึงกับบริบทของอินพุตหลัก
Demo: การบำรุงรักษาเชิงคาดการณ์ (Predictive Maintenance)
Factory Operations (FOX) Blueprint เปิดให้เข้าถึงช่วงแรก (Early Access) ของโมดูล Predictive Maintenance ซึ่งใช้ Kumo Anomaly และ Kumo Forecast ในการวิเคราะห์ข้อมูลแบบเรียลไทม์เพื่อทำนายความผิดปกติที่อาจเกิดขึ้นในอนาคต [
Your browser does not support the video tag. ](https://huggingface.co/nvidia/Kumo-Forecast/resolve/main/videos/Kumo-TS%20Predictive%20Maintenance%20Blueprint%20Demo.mp4)
Demo: การบูรณาการแพลตฟอร์ม
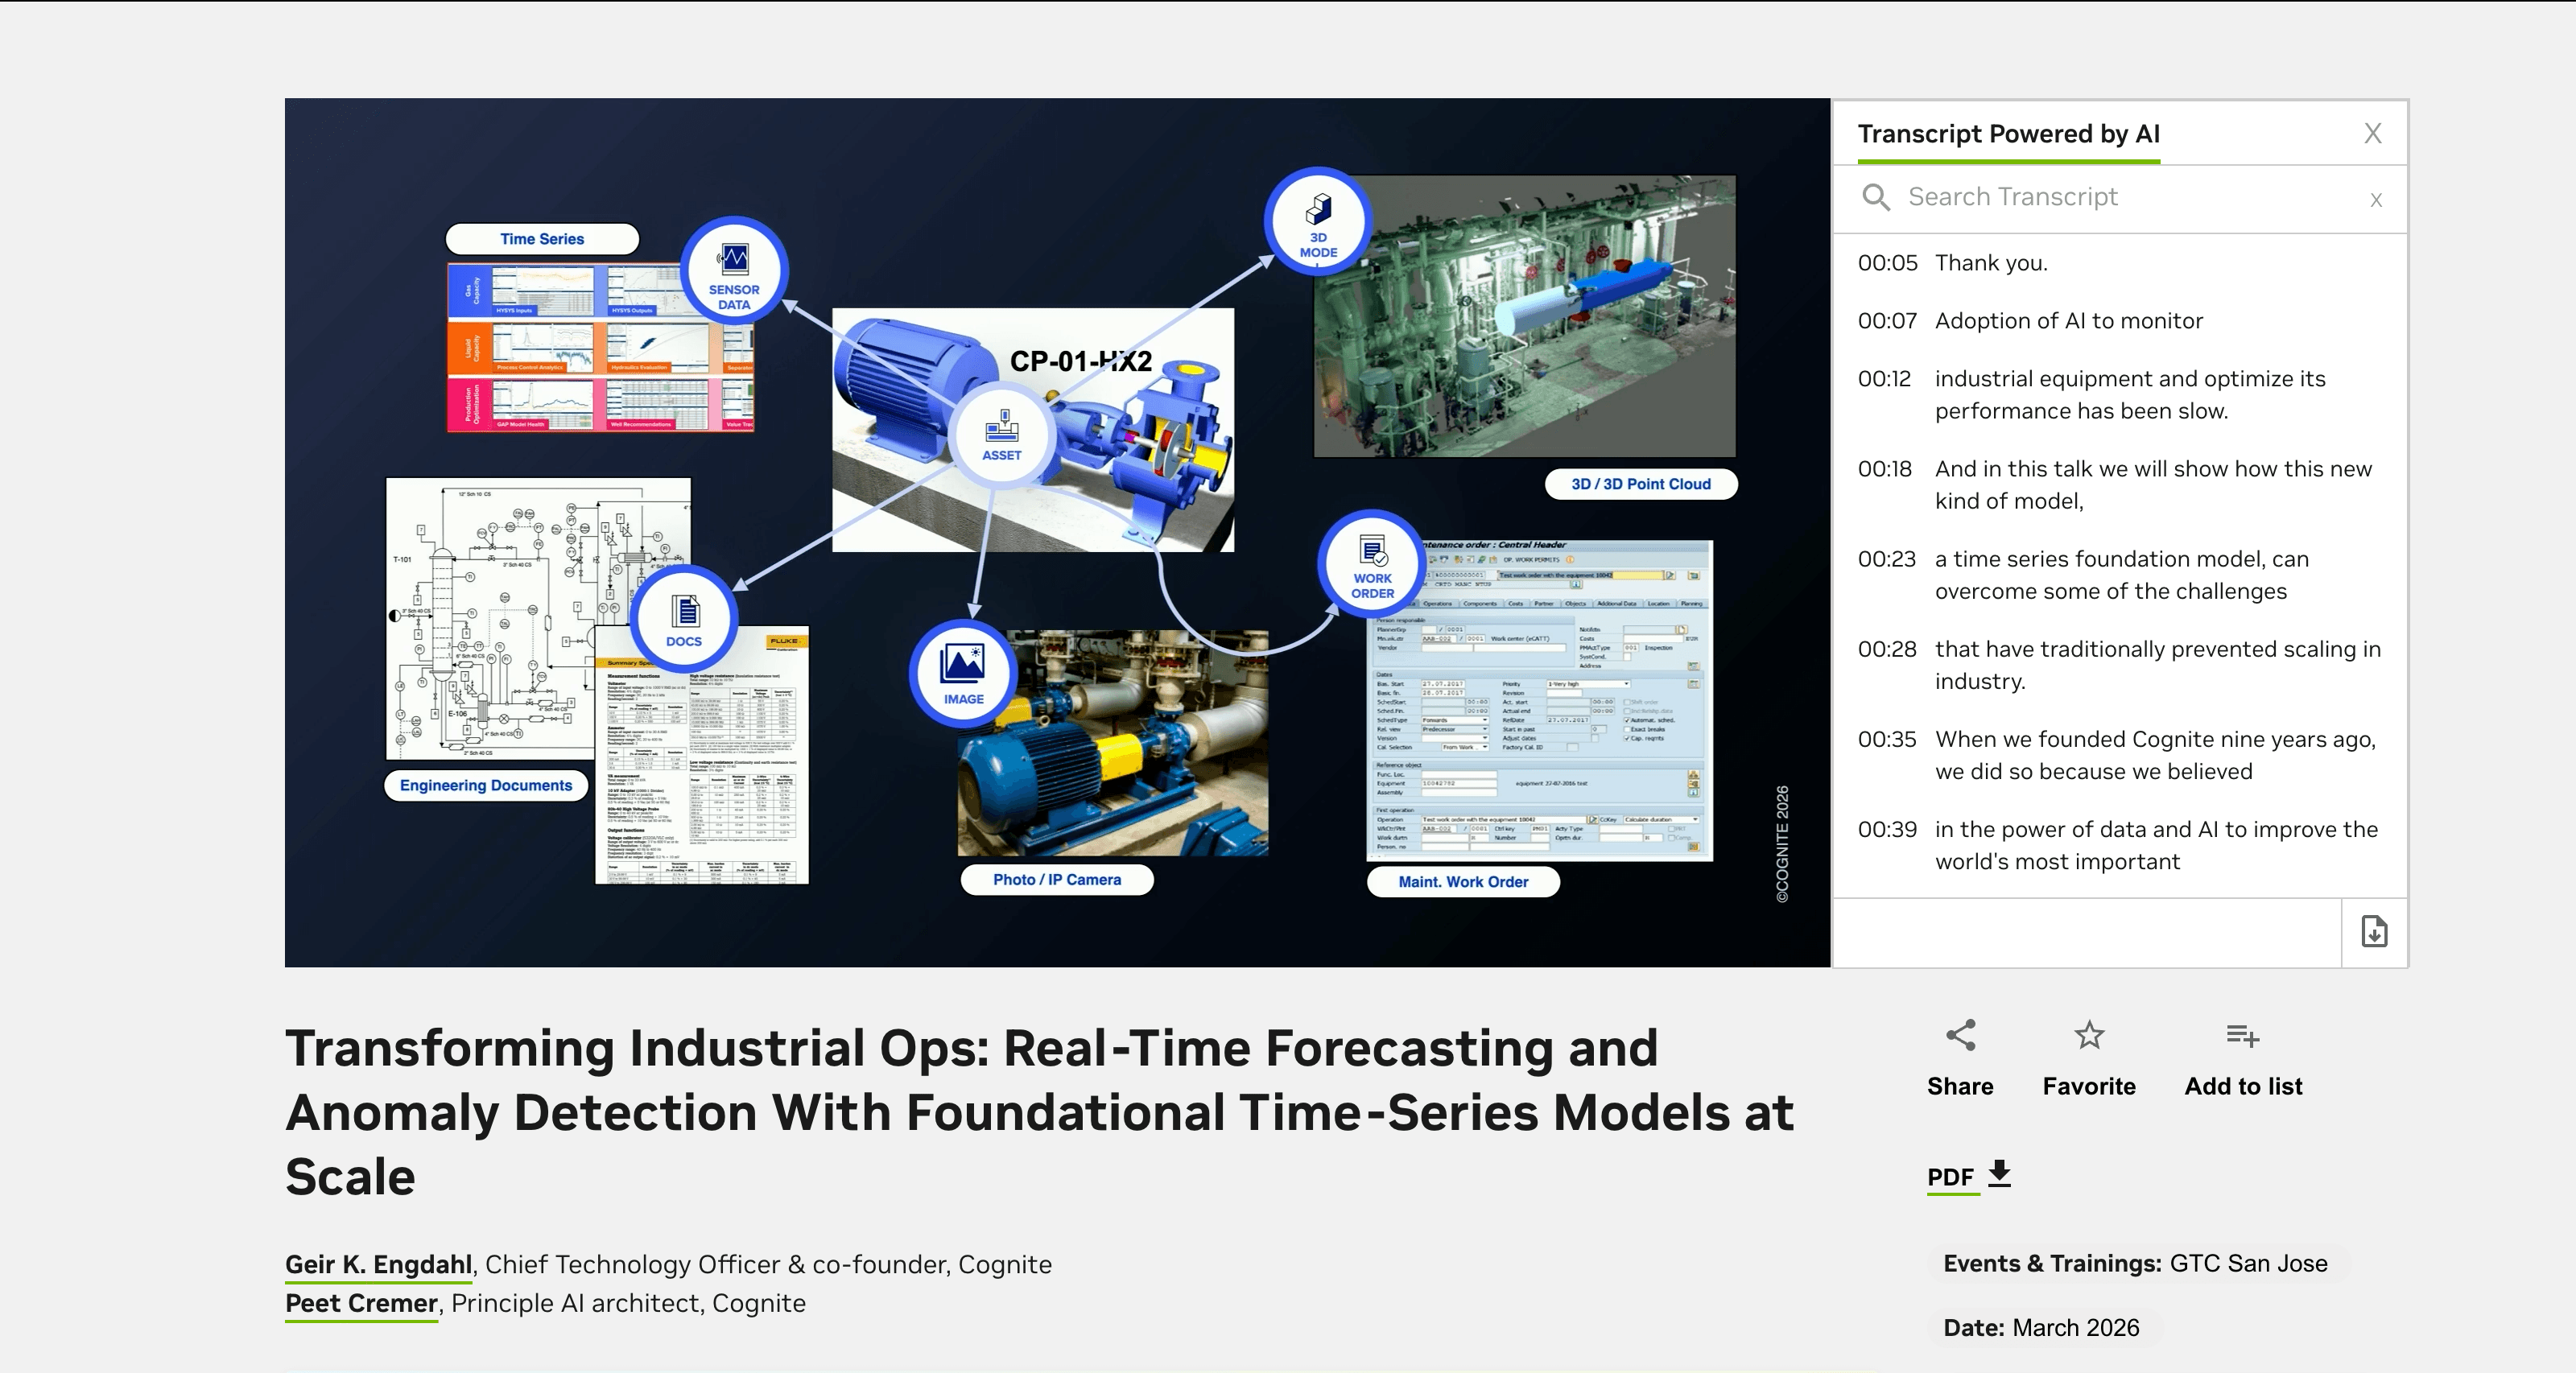
โปรดคลิกที่รูปภาพด้านล่างเพื่อเข้าถึงเซสชันย้อนหลังจากงาน GTC San Jose 2026
เริ่มต้นใช้งาน Kumo Forecast
สำหรับการประเมินผลเฉพาะทาง นักพัฒนาควรเปรียบเทียบการกำหนดค่าแบบ direct และแบบ retrieval-enhanced บนหน้าต่างพยากรณ์เดียวกัน เพื่อตรวจสอบคุณภาพผลลัพธ์ตามระยะเวลาและเงื่อนไขการดำเนินงานที่ต้องการ ตามมาตรฐานการทดสอบของ NVIDIA
รหัสโมเดล: NVIDIA/Kumo-TS
น้ำหนักโมเดล (Model weights): nvidia/Kumo-Forecast
นอกจากนี้ repository Kumo-TS ยังมีตัวอย่างสำหรับการปรับแต่ง (fine-tuning) โมเดลบนไฟล์ CSV ของผู้ใช้เอง ช่วยให้นักพัฒนามีกระบวนการทำงานที่ครบถ้วนทั้งการอนุมาน (inference) และการปรับจูนโมเดลให้เข้ากับข้อมูลเฉพาะด้าน
ความคิดเห็น (0)
เข้าสู่ระบบเพื่อร่วมแสดงความเห็น
สมัครสมาชิกมาเป็นคนแรกที่แสดงความเห็นกันเลยโบร